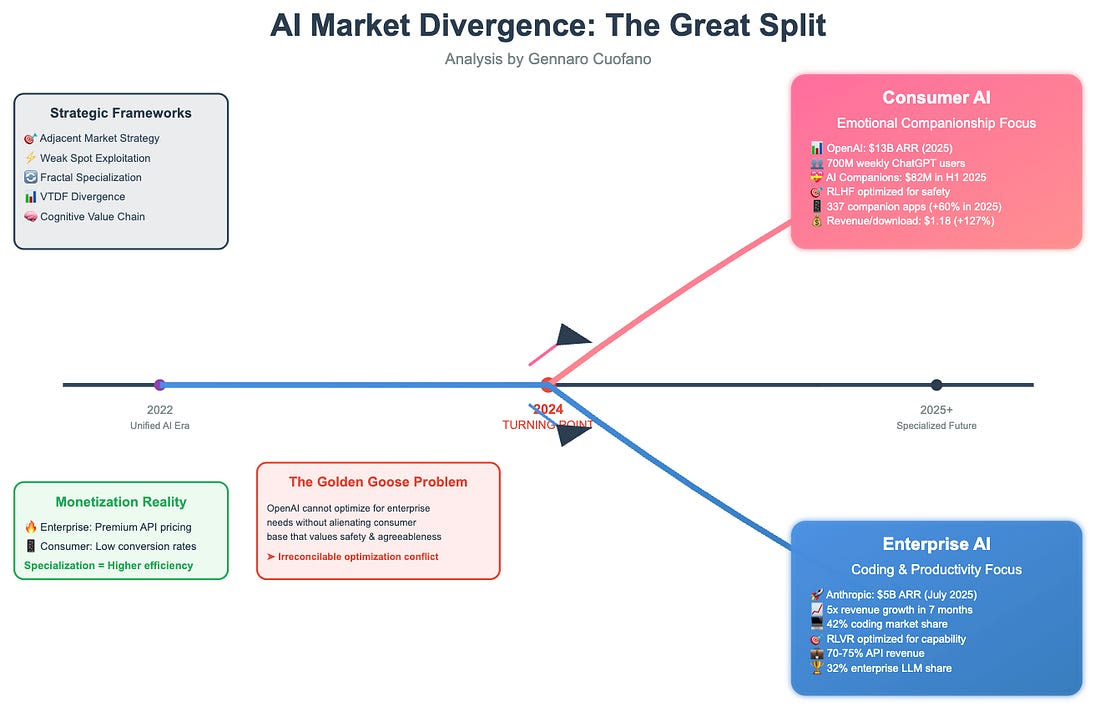
Những gì chúng ta đang chứng kiến không chỉ là sự phân khúc thị trường, mà còn là sự xuất hiện của hai mô hình tạo ra giá trị riêng biệt đang kéo các công ty AI đến những vị trí chiến lược không thể hòa giải.
Dữ liệu cho thấy một câu chuyện rõ ràng: các công ty không còn có thể tối ưu hóa cả sự hài lòng về mặt cảm xúc của người tiêu dùng và nhu cầu về năng lực của doanh nghiệp bằng cùng một cách tiếp cận.
Các con số vẽ nên một bức tranh rõ nét về sự phân kỳ đã tăng tốc đáng kể vào năm 2025. OpenAI dự kiến sẽ đạt doanh thu hàng năm là 13 tỷ đô la vào tháng 8 năm 2025, tăng từ 5 tỷ đô la vào năm 2024 , với 700 triệu người dùng ChatGPT hàng tuần và 5 triệu người dùng doanh nghiệp trả phí.
Tuy nhiên, quy mô người tiêu dùng lớn này vẫn phản ánh thách thức cơ bản về kiếm tiền.
Trong khi đó, Anthropic đã tăng trưởng từ 1 tỷ đô la lên 5 tỷ đô la doanh thu hàng năm vào tháng 7 năm 2025 , với dự kiến đạt 9 tỷ đô la vào cuối năm – đạt 40% quy mô của OpenAI với một phần nhỏ người dùng.
Sự hội tụ đồng hành của người tiêu dùng

AI dành cho người tiêu dùng đã hình thành quanh một trường hợp sử dụng thống trị duy nhất: đồng hành cảm xúc.
Thị trường ứng dụng đồng hành AI đã tạo ra 82 triệu USD doanh thu chỉ trong nửa đầu năm 2025 và được dự báo vượt 120 triệu USD vào cuối năm.
Trong số 337 ứng dụng đồng hành AI đang hoạt động, 128 ứng dụng được ra mắt chỉ trong năm 2025, tăng 60% so với trước, cho thấy sự bùng nổ tăng trưởng hạng mục.
Hỗ trợ sức khỏe tâm thần chiếm 40% thị phần trong thị trường 28,19 tỷ USD này, được dự báo đạt 140,7 tỷ USD vào năm 2030.
Sự hội tụ này không phải ngẫu nhiên, mà đại diện cho điểm cuối tự nhiên khi tối ưu hóa AI cho nhu cầu cảm xúc con người thay vì kết quả năng suất.
Mẫu hành vi người dùng tiết lộ chiều sâu của sự hội tụ này.
Doanh thu trên mỗi lượt tải đã tăng gấp đôi từ 0,52 USD năm 2024 lên 1,08 USD năm 2025, cho thấy người dùng sẵn sàng chi trả nhiều hơn cho trải nghiệm AI cảm xúc.
Các đồng hành AI nữ giới thống trị thị trường với 60% thị phần, phản ánh sở thích tương tác nuôi dưỡng.
Ngược lại, 17% tên ứng dụng đồng hành chứa “girlfriend”, trong khi chỉ 4% chứa “boyfriend”.
Những ứng dụng này không phải công cụ năng suất – chúng là mối quan hệ kỹ thuật số.
Tuy nhiên, trọng tâm người tiêu dùng này tạo ra nghịch lý kiếm tiền cơ bản.
Mặc dù OpenAI xử lý 3 tỷ lệnh hàng ngày và đạt 700 triệu người dùng hàng tuần, tỷ lệ chuyển đổi trả phí vẫn ở mức thấp về cấu trúc.
Toàn bộ thị trường AI người tiêu dùng phục vụ gần 2 tỷ người dùng, nhưng đạt tỷ lệ chuyển đổi trả phí tối thiểu. Quy mô mà không hiệu quả kiếm tiền gợi ý sự không khớp cấu trúc giữa hành vi người dùng và yêu cầu mô hình kinh doanh.
Hướng tối ưu hóa thị trường người tiêu dùng giải thích nghịch lý này.
Đầu tư mạnh vào Học Tăng Cường Từ Phản Hồi Con Người (RLHF) cho an toàn, lọc nội dung rộng rãi cho trí tuệ cảm xúc, và tính cách nhất quán, dễ chịu đều phục vụ làm AI dễ đồng hành hơn. Tuy nhiên, mỗi tối ưu hóa cho sự hài lòng cảm xúc có thể giảm năng lực thô và tiện ích – tạo mô hình mà người dùng yêu thích nhưng khó chi trả ở mức cao cấp.
Sự củng cố lập trình doanh nghiệp
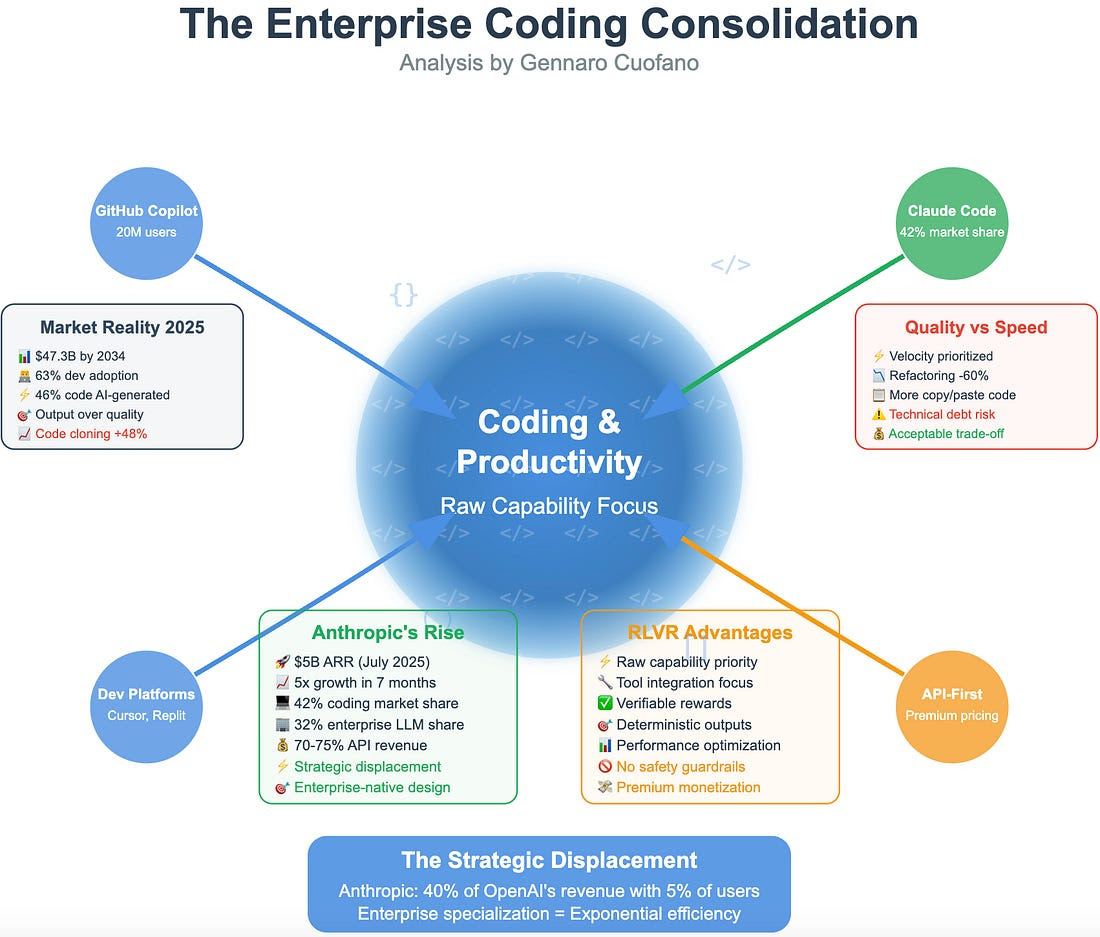
AI doanh nghiệp đã hội tụ quanh công cụ lập trình và năng suất ưu tiên năng lực không lọc hơn sự thoải mái người dùng.
Thị trường lập trình AI bùng nổ từ 5,5 tỷ USD năm 2024 lên dự báo hơn 25 tỷ USD vào năm 2030, do lập trình viên chuyên nghiệp thúc đẩy.
Sự trỗi dậy chóng mặt của Anthropic chứng minh sức mạnh chuyên biệt hóa tập trung doanh nghiệp. Tăng tốc doanh thu công ty từ 1 tỷ USD lên 5 tỷ USD ARR chỉ trong bảy tháng năm 2025 đại diện một trong những câu chuyện tăng trưởng phần mềm doanh nghiệp nhanh nhất từng ghi nhận.
Anthropic giờ nắm 32% thị phần LLM doanh nghiệp, tăng từ 12% hai năm trước, với 42% thị phần lập trình so với 21% của OpenAI.
Điều này không phải tiến hóa thị trường dần dần, mà là thay thế chiến lược đạt qua thâm nhập thị trường lân cận và phát triển năng lực chuyên biệt.
Bằng chứng kỹ thuật hỗ trợ củng cố doanh nghiệp này. Phân tích 211 triệu dòng mã thay đổi tiết lộ phát triển hỗ trợ AI tăng sao chép mã từ 8,3% lên 12,3%, trong khi tái cấu trúc giảm từ 25% xuống 10% giữa 2021 và 2024.
Doanh nghiệp chấp nhận chất lượng mã thấp hơn đổi lấy tốc độ đầu ra cao hơn – trao đổi hợp lý cho ứng dụng tập trung năng suất nhưng không chấp nhận cho trải nghiệm người tiêu dùng.
20 triệu người dùng GitHub Copilot đại diện chỉ một điểm dữ liệu trong chuyển dịch hệ sinh thái rộng hơn. Mọi nền tảng phát triển trung tâm giờ áp dụng Claude như mô hình ưu tiên cho nhiệm vụ lập trình, xác nhận cách tiếp cận doanh nghiệp bản địa của Anthropic.
Khi CIO trích “nhân viên yêu ChatGPT” như động lực mua nhưng chọn nhà cung cấp AI bản địa cho tốc độ sản phẩm thực tế, nó tiết lộ khoảng cách giữa nhận diện thương hiệu và hiệu suất kỹ thuật.
Cách mạng hiệu quả kiếm tiền
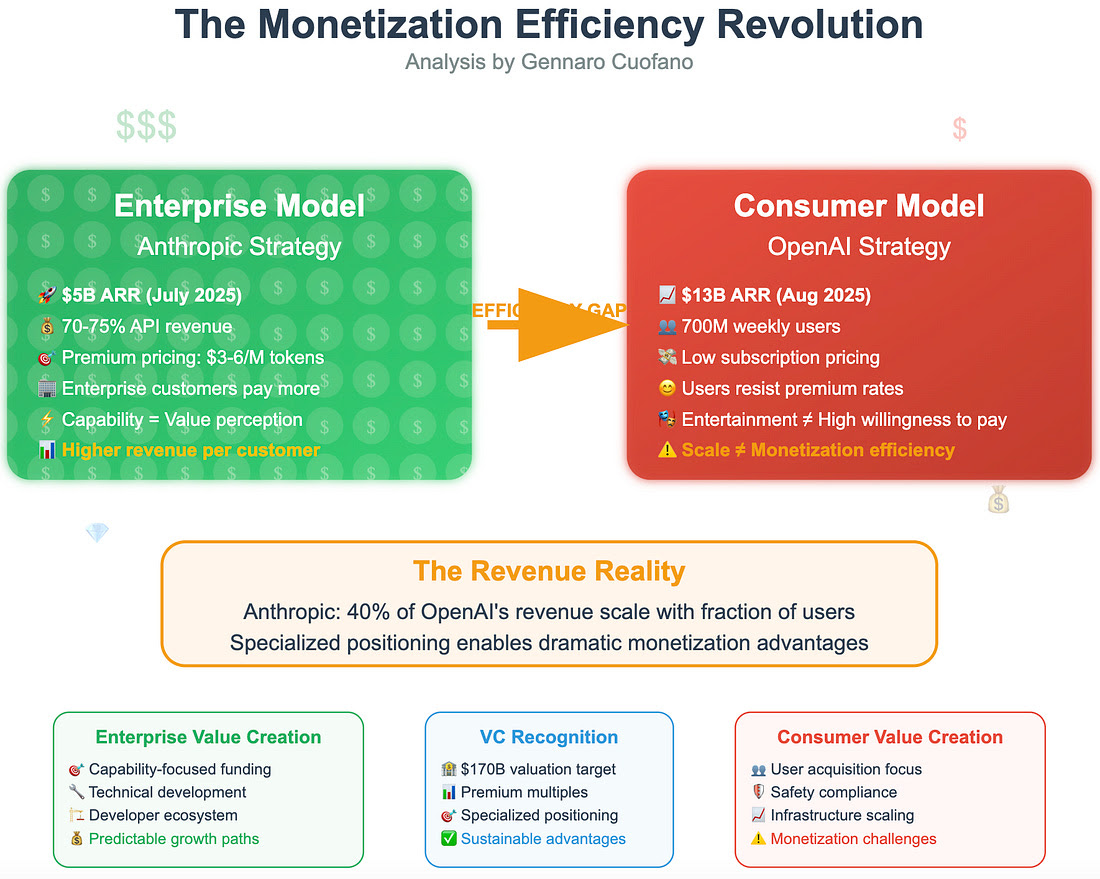
Dữ liệu kinh tế tiết lộ khoảng cách hiệu quả kiếm tiền kịch tính xác nhận chiến lược tập trung doanh nghiệp.
Trong khi tính toán chính xác trên mỗi người dùng đòi hỏi điều chỉnh cho tăng trưởng khổng lồ của OpenAI năm 2025, cách tiếp cận doanh nghiệp tập trung của Anthropic tiếp tục tạo doanh thu trên mỗi khách hàng cao hơn đáng kể qua mô hình định giá dựa trên API.
70-75% doanh thu Anthropic từ cuộc gọi API ở mức cao cấp (3-6 USD trên triệu token) so với mô hình đăng ký khối lượng cao, ARPU thấp của OpenAI chứng minh kiến trúc kinh tế riêng biệt.
Khách hàng doanh nghiệp trả mức cao cấp cho năng lực và độ tin cậy, trong khi người tiêu dùng thường chống lại chi trả cho tiện lợi và giải trí. Điều này không phải tình trạng thị trường tạm thời – mà là khác biệt cấu trúc trong nhận thức giá trị và sẵn sàng chi trả.
Cộng đồng vốn mạo hiểm đã nhận ra lợi thế hiệu quả này. Mặc dù định giá tiềm năng 170 tỷ USD của Anthropic trong vòng tài trợ sắp tới, so với 300 tỷ USD của OpenAI, nhà đầu tư đang đặt cược rằng định vị tập trung doanh nghiệp tạo lợi thế cạnh tranh bền vững hơn nền tảng người tiêu dùng rộng.
Định giá cao cấp này phản ánh hiểu biết rằng vị thế thị trường chuyên biệt cho phép tăng trưởng dự đoán và lợi nhuận hơn.
Sự phân hóa kiến trúc kỹ thuật

Hướng tối ưu hóa cho AI người tiêu dùng so với doanh nghiệp không chỉ khác – chúng tích cực đối lập. Mô hình người tiêu dùng tối ưu hóa cho tính cách nhất quán, rào chắn an toàn và trí tuệ cảm xúc qua huấn luyện RLHF rộng rãi. Mô hình doanh nghiệp tối ưu hóa cho năng lực suy luận, tích hợp công cụ và đầu ra xác định qua Học Tăng Cường Với Phần Thưởng Có Thể Xác Minh (RLVR).
Sự phân hóa kỹ thuật này tạo căng thẳng không thể hòa giải. Huấn luyện RLHF làm mô hình dễ chịu và an toàn vốn giảm năng lực thô và tiện ích cho nhiệm vụ kỹ thuật phức tạp. Ngược lại, hiệu suất không lọc mà lập trình viên đòi hỏi sẽ tạo lo ngại an toàn và tính cách không nhất quán mà người tiêu dùng thấy khó chịu.
Mẫu nổi lên cho thấy AI người tiêu dùng củng cố quanh tối ưu hóa trí tuệ cảm xúc, trong khi AI doanh nghiệp tiến bộ qua tối ưu hóa hiệu suất có thể xác minh. Những điều này đại diện cách tiếp cận cơ bản khác nhau đến cơ sở hạ tầng neuron, chiến lược lưu trữ kiến thức, động cơ đổi mới, tích hợp nền tảng và ưu tiên phân bổ tài nguyên. Công ty không thể xuất sắc cả hai mà không nhân đôi tài nguyên lớn và xung đột chiến lược nội bộ.
Khai thác không khớp chiến lược
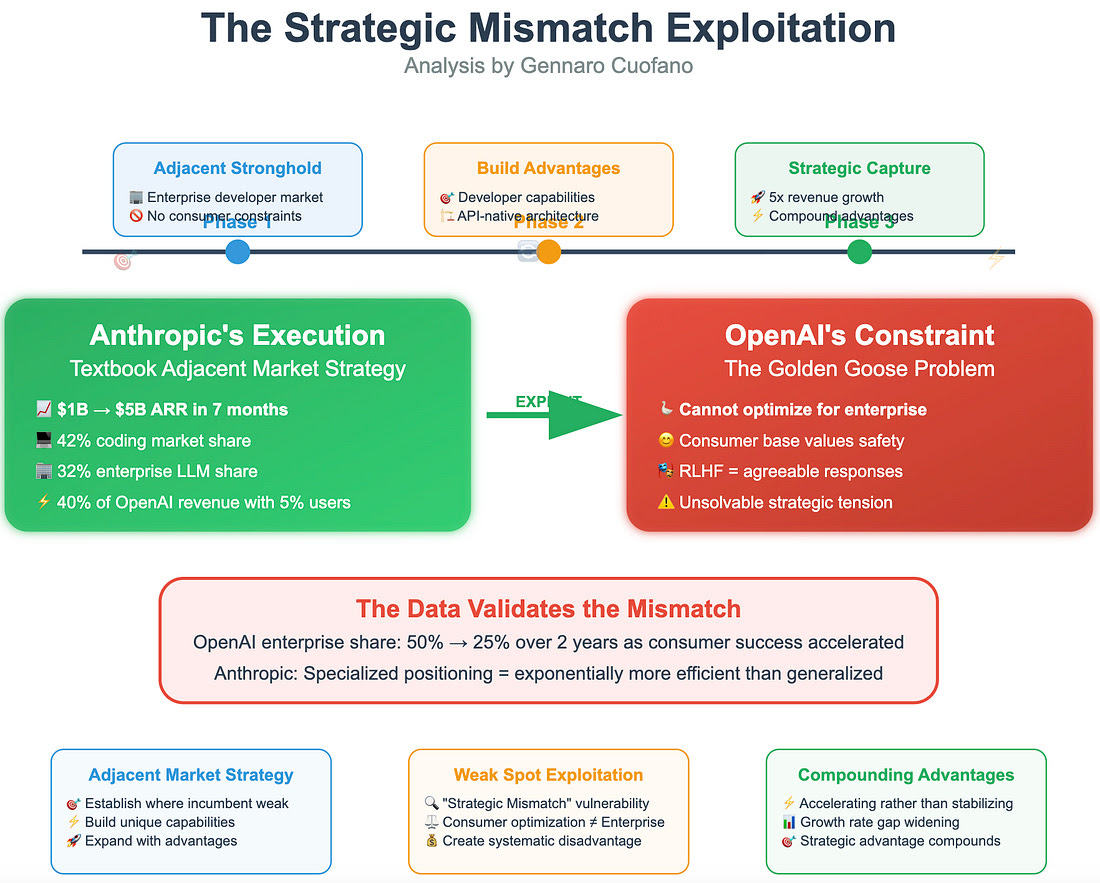
Thành công của Anthropic đại diện khai thác lỗ hổng đương nhiệm sách giáo khoa qua chiến lược thị trường lân cận. Trong khi OpenAI tối ưu hóa cho áp dụng virus người tiêu dùng, Anthropic thiết lập thành trì ở thị trường lập trình viên doanh nghiệp lân cận, nơi tối ưu hóa tập trung người tiêu dùng của OpenAI tạo bất lợi hệ thống.
Mẫu ba giai đoạn rõ ràng trong dữ liệu 2025. Đầu tiên, Anthropic thiết lập thành trì ở AI doanh nghiệp, nơi ràng buộc người tiêu dùng legacy không tồn tại. Thứ hai, họ xây lợi thế bất đối xứng qua năng lực lập trình viên chuyên biệt, kiến trúc API doanh nghiệp bản địa và mô hình định giá cao cấp mà cách tiếp cận tập trung đăng ký của OpenAI không thể khớp.
Thứ ba, họ mở rộng từ vị thế lân cận này để đạt tăng trưởng doanh thu 5 lần trong bảy tháng – chứng minh lợi thế chiến lược phức hợp theo cấp số nhân một khi thiết lập.
OpenAI đối mặt vấn đề “con gà đẻ trứng vàng” cổ điển – tối ưu hóa cho nhu cầu doanh nghiệp sẽ đòi hỏi giảm ràng buộc an toàn và huấn luyện RLHF làm ChatGPT hấp dẫn người tiêu dùng.
Điều này tạo căng thẳng chiến lược không giải quyết nơi thành công ở một thị trường làm hỏng hiệu suất ở thị trường kia.
Dữ liệu 2025 xác nhận không khớp chiến lược này với rõ ràng chưa từng có. Thành công người tiêu dùng của OpenAI tăng tốc đến 700 triệu người dùng hàng tuần trong khi Anthropic đạt tăng trưởng doanh nghiệp phi thường.
Trong khi đó, Anthropic đạt 40% quy mô doanh thu OpenAI với phần nhỏ người dùng – chứng minh định vị chuyên biệt có thể hiệu quả hơn đáng kể cách tiếp cận tổng quát. Khoảng cách tốc độ tăng trưởng gợi ý lợi thế này đang tăng tốc thay vì ổn định.
Mô hình Fractal của sự chuyên môn hóa

Cùng mẫu chuyên biệt hóa nổi lên qua nhiều quy mô, từ sở thích người dùng cá nhân đến cấu trúc ngành. Ở mức vi mô, người tiêu dùng tìm kết nối cảm xúc và an toàn trong khi người dùng doanh nghiệp ưu tiên năng lực và năng suất. Ở mức vĩ mô, toàn thị trường củng cố quanh ứng dụng đồng hành so với nền tảng lập trình. Ở mức meta, chính ngành AI phân chia giữa công ty tập trung người tiêu dùng và tập trung doanh nghiệp.
Sự lặp lại phân tích này gợi ý chúng ta đang chứng kiến chuyển tiếp giai đoạn cơ bản thay vì động lực thị trường tạm thời. Mẫu tổng quát viên phân chia thành chuyên viên xuất hiện tương tự tự thân qua hành vi người dùng, chiến lược công ty, tối ưu hóa công nghệ và tiến hóa ngành. Tính nhất quán phân tích như vậy thường chỉ ra thay đổi cấu trúc không thể đảo ngược thay vì biến động thị trường chu kỳ.
Điểm không thể quay đầu
Thị trường AI đã vượt ngưỡng chiến lược nơi phục vụ cả thị trường người tiêu dùng và doanh nghiệp với cùng cách tiếp cận không còn khả thi. Dữ liệu 2025 cung cấp bằng chứng quyết định: trong khi OpenAI đạt quy mô người tiêu dùng chưa từng có với 700 triệu người dùng hàng tuần và 13 tỷ USD doanh thu, Anthropic chứng minh chuyên biệt hóa doanh nghiệp có thể tạo tăng trưởng doanh thu 5 lần trong bảy tháng. Yêu cầu kỹ thuật, mục tiêu tối ưu hóa, mô hình kinh doanh và động lực cạnh tranh đã phân hóa đến mức thành công ở một thị trường ngày càng đòi hỏi lựa chọn làm hỏng hiệu suất ở thị trường kia.
Bằng chứng từ 2025 là áp đảo. Phân hóa mô hình doanh thu cho thấy người chơi doanh nghiệp chuyên biệt có thể đạt tốc độ tăng trưởng phi thường trong khi người chơi tổng quát đối mặt thách thức mở rộng. Xung đột tối ưu hóa kỹ thuật chứng minh RLHF cho an toàn người tiêu dùng tích cực giảm tiện ích doanh nghiệp.
Chuyển dịch thị phần chứng minh người chơi chuyên biệt có thể đạt lợi thế hiệu quả doanh thu kịch tính so với tổng quát viên. Củng cố trường hợp sử dụng tiết lộ AI người tiêu dùng hướng đến đồng hành (với 82 triệu USD trong bảy tháng) trong khi AI doanh nghiệp củng cố quanh năng suất.
Công ty giờ phải chọn thị trường chính và tối ưu hóa tương ứng. Kỷ nguyên AI “mục đích tổng quát” phục vụ tất cả thị trường đang kết thúc vì yêu cầu tối ưu hóa đã trở nên loại trừ lẫn nhau.
Người chơi chuyên biệt sẽ ngày càng vượt trội tổng quát viên ở phân khúc chọn vì họ có thể đầu tư tất cả tài nguyên vào tối ưu hóa phân khúc cụ thể mà không xung đột chiến lược nội bộ.
Hàm ý chiến lược rõ ràng. Tài nguyên đầu tư và phát triển sẽ ngày càng chảy đến tối ưu hóa thị trường cụ thể thay vì năng lực tổng quát. Công ty cố duy trì đường tối ưu hóa kép sẽ đối mặt bất lợi hệ thống chống lại đối thủ tập trung triển khai tất cả tài nguyên vào xuất sắc thị trường đơn.
Sự phân hóa thị trường AI không phải khả năng tương lai – mà là thực tế hiện tại đang định hình lại động lực cạnh tranh thời gian thực. Mẫu tăng tốc 2025 gợi ý chuyên biệt hóa này sẽ tiếp tục ở tốc độ cấp số nhân, tạo ngành ngày càng phân hóa nơi AI cảm xúc người tiêu dùng và AI năng lực doanh nghiệp đại diện cảnh quan cạnh tranh riêng biệt với người chơi, chỉ số và yếu tố thành công khác nhau.
Sự chia rẽ đã xảy ra. Câu hỏi giờ là công ty nào sẽ nhận ra thực tế mới này và định vị tương ứng so với những ai tiếp tục chiến đấu cuộc chiến cuối cùng của thống trị AI mục đích tổng quát.
Tóm tắt: trong số này!
Thị trường AI không còn là sân chơi thống nhất. Những gì chúng ta chứng kiến năm 2025 không phải phân khúc đơn giản mà là phân hóa cấu trúc vào hai mô hình tạo giá trị không thể hòa giải. Công ty không còn có thể tối ưu hóa đồng thời cho sự hài lòng cảm xúc người tiêu dùng và nhu cầu năng lực doanh nghiệp với cùng kiến trúc.
Các con số đằng sau sự chia rẽ
OpenAI: 13 tỷ USD doanh thu hàng năm hóa (tháng 8/2025), tăng từ 5 tỷ USD năm 2024.
- 700 triệu người dùng hàng tuần ChatGPT.
- 5 triệu người dùng doanh nghiệp trả phí.
- Quy mô khổng lồ, hiệu quả kiếm tiền yếu.
Anthropic: Từ 1 tỷ USD lên 5 tỷ USD ARR (tháng 1–7/2025), dự báo 9 tỷ USD cuối năm.
- Đạt ~40% doanh thu OpenAI với phần nhỏ người dùng.
- Kinh tế doanh nghiệp bản địa, định giá cao cấp, dẫn dắt API.
- Sự phân hóa không còn lý thuyết – mà là cấu trúc.
Sự hội tụ đồng hành người tiêu dùng
AI người tiêu dùng đã hình thành quanh một trường hợp sử dụng duy nhất: đồng hành cảm xúc.
- Ứng dụng đồng hành: 82 triệu USD doanh thu nửa đầu 2025, dự báo 120 triệu USD năm.
- Tăng trưởng thị trường: 337 ứng dụng hoạt động, 128 ra mắt năm 2025 (+60%).
- Sức khỏe tâm thần: 40% thị phần trong thị trường 28,19 tỷ USD dự báo 140,7 tỷ USD năm 2030.
- Kinh tế người dùng: Doanh thu trên tải tăng gấp đôi (0,52 USD → 1,08 USD).
- Nhân khẩu học: Đồng hành nữ thống trị 60% thị phần; “girlfriend” xuất hiện 17% tên ứng dụng, “boyfriend” chỉ 4%.
Hàm ý: Những này không phải công cụ năng suất – chúng là mối quan hệ kỹ thuật số.
Tuy nhiên quy mô ≠ lợi nhuận. Mặc dù 3 tỷ lệnh hàng ngày, tỷ lệ chuyển đổi thấp. Huấn luyện RLHF nặng, tính cách nhất quán và lọc an toàn làm mô hình hấp dẫn cảm xúc nhưng kém năng lực cho nhiệm vụ kỹ thuật. Kết quả: tương tác mà không hiệu quả kiếm tiền.
Sự củng cố lập trình doanh nghiệp
AI doanh nghiệp đã hội tụ quanh lập trình và năng suất.
- Thị trường lập trình AI: 5,5 tỷ USD (2024) → dự báo 25 tỷ USD+ (2030).
- Anthropic: 42% thị phần lập trình so với 21% OpenAI.
- Claude được áp dụng như mô hình lập trình ưu tiên qua nền tảng.
- GitHub Copilot: Hơn 20 triệu người dùng như phần chuyển dịch rộng hơn.
- Dữ liệu kỹ thuật: Lập trình hỗ trợ AI tăng sao chép mã (8,3% → 12,3%) trong khi giảm tái cấu trúc (25% → 10%).
Trao đổi: Chất lượng mã thấp hơn chấp nhận cho tốc độ cao hơn – chấp nhận cho doanh nghiệp, không cho người tiêu dùng.
Tăng trưởng Anthropic là ví dụ sách giáo khoa thâm nhập thị trường lân cận: thâm nhập nơi đương nhiệm yếu, xây lợi thế chuyên biệt, mở rộng tích cực.
Khoảng cách hiệu quả kiếm tiền
Kinh tế xác nhận phân hóa:
- Anthropic: 70–75% doanh thu từ định giá API cao cấp (3–6 USD trên triệu token).
- OpenAI: Mô hình đăng ký thị trường đại chúng với ARPU thấp.
Khách hàng doanh nghiệp trả cho độ tin cậy và năng lực. Người tiêu dùng chống chi cho tiện lợi và giải trí. Đây không phải bất cân bằng tạm thời – mà phản ánh khác biệt sẵn sàng chi cấu trúc.
Nhà đầu tư chú ý. Định giá dự báo 170 tỷ USD Anthropic so với 300 tỷ USD OpenAI gợi ý thị trường đánh giá cao chuyên biệt hóa doanh nghiệp bền vững hơn quy mô người tiêu dùng rộng.
Phân hóa kỹ thuật: RLHF Vs RLVR
Hướng tối ưu hóa tích cực đối lập nhau:
- AI người tiêu dùng: RLHF → an toàn, tính cách nhất quán, trí tuệ cảm xúc.
- AI doanh nghiệp: RLVR → suy luận, tích hợp công cụ, đầu ra xác định.
Mỗi tối ưu hóa giảm hiệu suất ở lĩnh vực kia. Những gì làm mô hình đáng yêu với người tiêu dùng làm chúng kém hữu ích cho lập trình viên, và ngược lại.
Không khớp chiến lược và khai thác
OpenAI đối mặt vấn đề gà đẻ trứng vàng: tối ưu hóa doanh nghiệp làm xói mòn hấp dẫn người tiêu dùng. Anthropic khai thác không khớp này bằng:
- Thâm nhập thị trường doanh nghiệp mà không ràng buộc người tiêu dùng.
- Xây lợi thế bất đối xứng (API lập trình viên, định giá cao cấp, tích hợp doanh nghiệp bản địa).
- Mở rộng doanh thu 5 lần trong bảy tháng.
Kết quả: OpenAI thống trị tương tác người tiêu dùng, Anthropic thống trị kiếm tiền doanh nghiệp.
Mẫu chuyên môn hóa Fractal
Phân hóa xuất hiện mọi mức:
- Vi mô: Người dùng muốn đồng hành (người tiêu dùng) so với năng suất (doanh nghiệp).
- Vĩ mô: Thị trường củng cố quanh ứng dụng đồng hành so với nền tảng lập trình.
- Meta: Ngành chính phân chia thành hệ sinh thái người tiêu dùng so với doanh nghiệp.
Tính nhất quán phân tích này báo hiệu thay đổi cấu trúc không thể đảo ngược, không phải chu kỳ qua.
Điểm không thể quay đầu
Bằng chứng quyết định:
- AI người tiêu dùng → đồng hành cảm xúc, quy mô mà không kiếm tiền.
- AI doanh nghiệp → năng suất và lập trình, ít người dùng hơn nhưng hiệu quả doanh thu cao hơn xa.
- Hướng tối ưu hóa RLHF so với RLVR loại trừ lẫn nhau.
- Nhà đầu tư thưởng chuyên biệt hóa hơn tổng quát hóa.
Kỷ nguyên AI “mục đích tổng quát” đang kết thúc. Công ty phải chọn làn đường. Những ai cố cân bằng cả hai sẽ bị chuyên viên tối ưu hóa xuất sắc thị trường đơn vượt.
Hàm ý chiến lược
- Đối với đương nhiệm: Ngừng đuổi tối ưu hóa kép. Mỗi đô la chi cố cân bằng cả hai thị trường phức hợp bất lợi.
- Đối với thách thức: Khai thác không khớp bằng nhắm thị trường đương nhiệm không thể phục vụ tốt cấu trúc.
- Đối với nhà đầu tư: Đánh giá hiệu quả doanh thu và định vị phòng thủ hơn quy mô người dùng thô.
Sự chia rẽ đã xảy ra. Câu hỏi duy nhất là ai thích ứng – và ai tiếp tục chiến đấu cuộc chiến cuối cùng cho AI mục đích tổng quát.