GPT-5 ra mắt với phản ứng trái chiều. Ban đầu, nhiều người dùng hào hứng với giao diện gọn gàng hơn (không còn phải chọn mô hình; thực tế, đa số truy vấn trước đây vốn sử dụng o3). Tuy nhiên, chỉ sau một thời gian ngắn, không ít người nhận ra GPT-5 có xu hướng “suy nghĩ” ít hơn o3 trong nhiều truy vấn, dẫn đến những sai sót cơ bản.
Với những ai ưa chuộng o3 nhờ khả năng lập luận vượt trội so với các mô hình không chuyên về lập luận, thông tin từ Sam Altman hôm qua gây bất ngờ:
“Tỷ lệ người dùng sử dụng mô hình lập luận mỗi ngày đang tăng mạnh; ví dụ, với người dùng miễn phí, từ dưới 1% lên 7%, còn người dùng Plus từ 7% lên 24%.
Tôi kỳ vọng mức sử dụng lập luận sẽ còn tăng cao trong thời gian tới, vì vậy việc tăng hạn mức truy vấn là rất quan trọng.”
Dòng chia sẻ này cho thấy hai thực tế song song: nhu cầu tiềm ẩn với khả năng lập luận sâu là rõ ràng, nhưng sản phẩm vẫn đạt mức phổ biến khổng lồ ngay cả khi chưa khai thác tối đa khả năng đó.
Phần lớn nhu cầu hàng ngày của người dùng chỉ xoay quanh tra cứu, viết lại, tóm tắt — những tác vụ đơn giản. Nếu người dùng miễn phí đã thấy giá trị từ nhóm tác vụ cơ bản này, họ sẽ hình thành thói quen dựa trên điểm truy cập (“mở ChatGPT”) thay vì phân biệt mô hình. “Đủ tốt” sẽ trở thành mặc định, và lịch sử Google cho thấy yếu tố “mặc định” này sẽ tích lũy theo thời gian.
ChatGPT đang sở hữu lợi thế khổng lồ về độ nhận diện, trải nghiệm quen thuộc, lịch sử hội thoại, các prompt đã lưu và thiết lập cá nhân hóa — tất cả vô hình nâng cao chi phí chuyển đổi cho người dùng. Ngay cả khi đối thủ tung ra mô hình vượt trội trên bảng xếp hạng, khoảng cách về hiệu năng phải đủ lớn và dễ nhận thấy trong các tác vụ thường ngày để vượt qua rào cản về thói quen, niềm tin và kênh phân phối. Đa số người dùng sẽ không so sánh A/B các mô hình; họ chỉ quan tâm câu trả lời nhanh, đúng và không gây lỗi.
Khi hạn mức tăng và khả năng lập luận cải thiện, người dùng sẽ dồn nhiều tác vụ phức tạp hơn vào ChatGPT thay vì tìm công cụ khác. Điều này kéo thị trường vào “quỹ đạo” của ChatGPT, nâng cao rào cản để đối thủ vượt qua. Nếu ChatGPT tụt lại về chất lượng, thương hiệu vẫn đủ thời gian để bắt kịp — bởi người dùng đã quen dùng cho tác vụ nhẹ.
Các “ông lớn” công nghệ hiện sẵn sàng trả giá cao để ở tuyến đầu, bởi điều này mang lại quyền tự chủ và cơ hội trở thành “bề mặt mặc định” tiếp theo. Nhưng mức chi này có giới hạn. Khi khả năng thắng trong cuộc đua giao diện hoặc lớp tác tử mới giảm, hoặc phân phối ở cấp hệ điều hành và gói dịch vụ doanh nghiệp khiến việc thay thế gần như bất khả thi, khoản đầu tư sẽ bị định giá quá cao. Lúc đó, chiến lược “đi sau nhanh” có thể hợp lý hơn.
Nếu đối thủ tái tạo được 95% năng lực bằng mô hình nhỏ hơn với cách điều phối tốt hơn, đầu tư siêu lớn vào hạ tầng có thể chỉ mang lại “danh tiếng” thay vì dòng tiền. Mức trần chi phí này khác nhau cho từng công ty: hyperscaler có thể phân bổ chi phí cho nhiều khách hàng, còn nền tảng tiêu dùng dựa vào nguồn thu nội bộ sẽ sớm chạm điểm lợi suất giảm dần. Vấn đề không hẳn là “có thể thay thế ChatGPT ở mảng tiêu dùng hay không” mà là “khoản đầu tư tiếp theo có mở ra đột phá về tính năng hay lợi thế chi phí hay không”. Khi câu trả lời là “không”, CFO hợp lý sẽ giảm đầu tư biên và tập trung vào tối ưu vận hành, hiệu suất suy luận và thương mại hóa sản phẩm.
Rõ ràng, thời gian dành cho các đối thủ đang dần cạn. Việc kéo người dùng ChatGPT sang mô hình mới sẽ rất khó, nhưng phân khúc người dùng tăng trưởng mới vẫn còn cơ hội, ít nhất ở mảng tiêu dùng. Tương tự câu chuyện TikTok – Meta: TikTok không mất nhóm người dùng hiện tại vào tay Reels, nhưng tăng trưởng chậm lại vì khi Reels đủ tốt với người dùng Instagram, họ không cần tải thêm ứng dụng mới. Đây cũng là lý do OpenAI chưa thể chủ quan, nhất là nếu chất lượng mô hình tụt lại so với Google hay các đối thủ AI khác.
Nếu người dùng mới nhận thấy ChatGPT đang bị đánh giá thấp về chất lượng so với đối thủ, nền tảng này vẫn có thể đối mặt cạnh tranh mạnh mẽ ở mảng tiêu dùng — ngay cả khi nhóm người dùng hiện tại vẫn trung thành. Thị trường vẫn còn lượng người dùng AI hàng ngày (DAU) lớn hơn nhiều so với số DAU mà ChatGPT đang sở hữu.
Trong khi đó, người dùng doanh nghiệp có xu hướng “lý trí” hơn và ít bị ràng buộc bởi thói quen. Cuộc cạnh tranh ở mảng này có thể kéo dài lâu hơn so với tiêu dùng. Nói cách khác, nếu muốn làm chậm đà tăng trưởng của ChatGPT ở mảng tiêu dùng, đối thủ chỉ còn khoảng 2-3 năm; nhưng ở mảng doanh nghiệp, cuộc đua giành thị phần vẫn rộng mở.
Giữ chân nhân tài công nghệ
SignalFire vừa công bố dữ liệu đáng chú ý về tình trạng giữ chân nhân sự công nghệ. Một chỉ số nổi bật là “tỷ lệ tuyển dụng trên tỷ lệ nghỉ việc” (hiring-to-attrition ratio) — đo số kỹ sư được tuyển cho mỗi kỹ sư rời công ty.
Theo báo cáo, các công ty như Anthropic, OpenAI và Meta đang mở rộng đội ngũ kỹ sư với tốc độ nhanh gấp 2-3 lần so với tốc độ mất người. Ngược lại, Tesla, Bloomberg và Walmart đang mất nhân sự nhanh hơn khả năng tuyển mới.
Những công ty có chỉ số trên 100 được xem là đang giữ và mở rộng nhân sự một cách bền vững, trong khi những đơn vị dưới mức này chỉ đang “lấp chỗ trống” hoặc khiến đội ngũ kiệt sức.
Tất nhiên, Anthropic và OpenAI là các công ty còn khá mới, nên việc so sánh trực tiếp với các “ông lớn” lâu năm có thể chưa hoàn toàn tương xứng. Cách đây 3-4 năm, danh tiếng của Meta với vai trò nhà tuyển dụng từng bị đánh giá thấp ở Thung lũng Silicon, nhưng giá cổ phiếu tăng mạnh có thể đã “xoa dịu” điều đó.

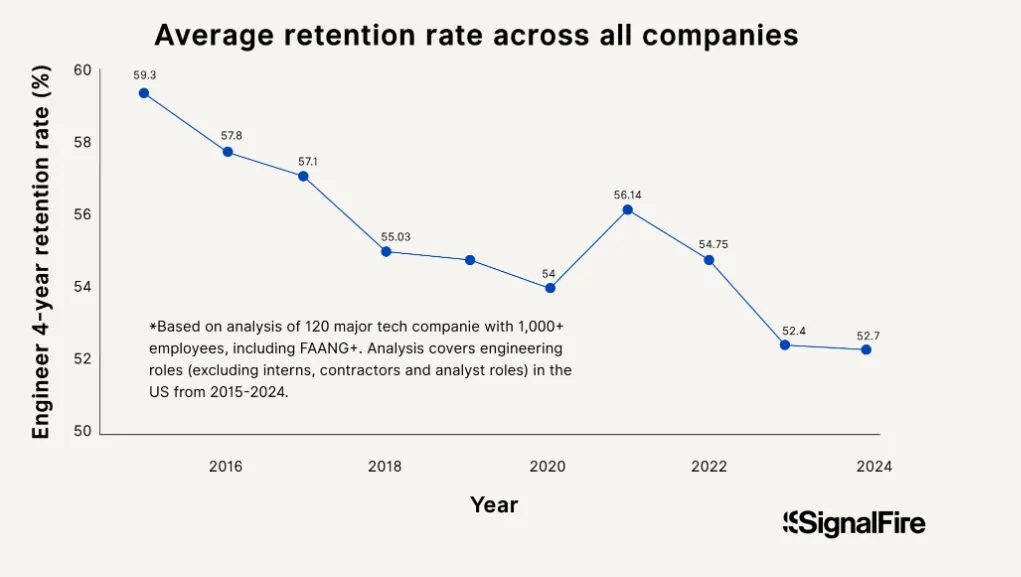
Về dài hạn, tỷ lệ nhân sự gắn bó trên 4 năm tại các công ty công nghệ đã giảm dần trong thập kỷ qua. Dù vậy, hơn một nửa kỹ sư vẫn ở lại công ty trên 4 năm. Báo cáo cũng chỉ ra, đà giảm gần đây có thể phản ánh giai đoạn biến động 5 năm qua hơn là một xu hướng dài hạn:
Từ đại dịch toàn cầu, chuyển đổi làm việc từ xa, rồi quay lại văn phòng, đến các đợt sa thải, tái cấu trúc, và hiện tại là “cơn sốt AI” — bức tranh vẫn khá ổn định. Điều này cho thấy một sự thật sâu hơn: những văn hóa kỹ thuật mạnh vẫn giữ chân được nhân tài. Các đội ngũ tốt nhất vẫn giữ được nhân sự chủ chốt, bất chấp thị trường biến động.