Hãy cẩn thận, vì tuần này là tuần quan trọng sẽ cho thấy quan điểm của Cục Dự trữ Liên bang về lãi suất cho đến cuối năm.
Tôi tiến hành phân tích đặc biệt này vì tôi cá (rất vui khi nhận bất kỳ cược ngược nào) rằng chúng ta có thể thấy thêm một vài câu chuyện về “bong bóng AI vỡ” trong ngành công nghệ.
Như thể các nguyên tắc cơ bản của công nghệ thúc đẩy động lực thị trường ngắn hạn, nhưng thực tế lại ngược lại: động lực thị trường ảnh hưởng đến sự phát triển của bối cảnh công nghệ, ít nhất là trong ngắn hạn.
Công nghệ phát triển theo một chu kỳ dài hàng thập kỷ và như tôi đã nói nhiều lần, vì chúng ta đang ở trong siêu chu kỳ AI, nên chu kỳ này có thể kéo dài ít nhất 30-50 năm.
Tại sao tuần này lại quan trọng?
Tuần này, Cục Dự trữ Liên bang dự kiến sẽ cắt giảm lãi suất 2,5 điểm cơ bản, lần giảm đầu tiên trong năm 2025. Thị trường sẽ tập trung xem liệu đây có phải là dấu hiệu bắt đầu của một chu kỳ nới lỏng hay chỉ là một động thái nhất thời.
Bình luận của Powell về lạm phát, tăng trưởng và tình hình thị trường lao động sẽ rất quan trọng. Fed đang phải đối mặt với bất đồng nội bộ, sự giám sát chính trị và áp lực phải cân bằng giữa việc hạ nhiệt lạm phát với các dấu hiệu suy thoái kinh tế.
Quyết định này rất quan trọng vì nó thiết lập chi phí vay, định hình niềm tin của doanh nghiệp và người tiêu dùng, đồng thời báo hiệu định hướng chính sách trong tương lai. Bất kỳ sự sai lệch nào so với kỳ vọng đều có thể gây ra biến động trên thị trường cổ phiếu, trái phiếu và tiền tệ.
Hãy tưởng tượng một công nghệ mang tính cách mạng, chẳng hạn như trí tuệ nhân tạo, điện toán lượng tử, hay kỹ thuật sinh học. Khả năng của nó vẫn không đổi: cùng sức mạnh tính toán, cùng tiềm năng biến đổi, cùng quỹ đạo định hình lại nền văn minh.
Tuy nhiên, tùy thuộc vào việc Cục Dự trữ Liên bang tăng hay giảm lãi suất, công nghệ tương tự này có thể được định giá hàng nghìn tỷ đô la hoặc bị coi là gần như vô giá trị. Đây không phải là lỗi trong hệ thống tài chính; mà là tính năng cốt lõi của hệ thống.
Thị trường tài chính không đánh giá tiềm năng tương lai của một công nghệ mà chỉ đánh giá tiềm năng của nó dựa trên môi trường kinh tế vĩ mô hiện tại, kỳ vọng lạm phát, thị trường việc làm, lãi suất và tính thanh khoản sẵn có.
Điều này tạo ra sự bóp méo có hệ thống, trong đó thị trường định giá theo lăng kính mà họ dùng để nhìn nhận công nghệ, chứ không phải bản thân công nghệ.

Cơ chế biến dạng
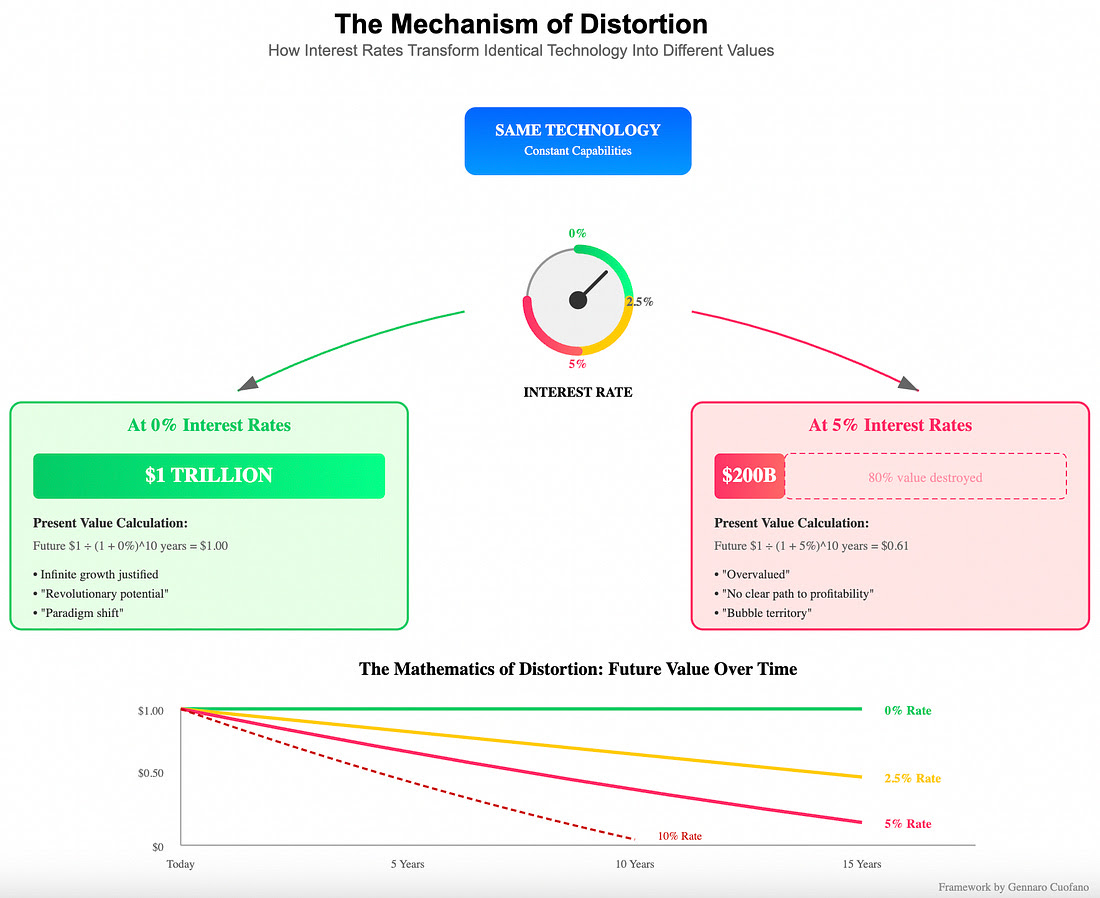
Khi lãi suất dao động gần bằng 0, như đã xảy ra từ năm 2009 đến năm 2021, toán học tài chính về định giá đã trải qua một sự chuyển đổi sâu sắc.
Tỷ lệ chiết khấu, tỷ lệ mà dòng tiền tương lai được quy về giá trị hiện tại, tiến gần đến 0. Trong môi trường này, bất kỳ lời hứa nào về tăng trưởng trong tương lai, dù xa vời hay không chắc chắn, đều trở nên vô giá trị về mặt toán học.
Một công nghệ có thể tạo ra lợi nhuận vào năm 2040 đột nhiên có giá trị như công nghệ tạo ra lợi nhuận hiện nay.
Vấn đề không chỉ nằm ở việc định giá cao hơn; nó còn thay đổi căn bản những gì được tài trợ và xây dựng. Những dự án viễn tưởng tưởng chừng sẽ bị các phòng họp cười nhạo với lãi suất 5% bỗng chốc trở thành những khoản đầu tư hợp lý với lãi suất 0%. Toàn bộ hệ sinh thái đổi mới sáng tạo tự tái cấu trúc xoay quanh chi phí vốn thay vì giá trị của ý tưởng. Chúng ta không có được những công nghệ cần thiết; chúng ta có được những công nghệ phù hợp với chính sách tiền tệ hiện tại.
Hãy xem xét phép tính đơn giản này: Trong một thập kỷ, với lãi suất 0%, một đô la lợi nhuận dự kiến trong mười năm tới sẽ có giá trị bằng một đô la ngày hôm nay. Với lãi suất 5%, cùng một đô la tương lai đó chỉ có giá trị 61 xu. Với lãi suất 10%, nó giảm mạnh xuống còn 39 xu.
Công nghệ không thay đổi, cơ hội thị trường không thay đổi, nhưng giá trị tài chính đã giảm hơn một nửa chỉ vì một nhóm các nhà kinh tế điều chỉnh dự báo lạm phát của họ.
Ba lớp của thực tại
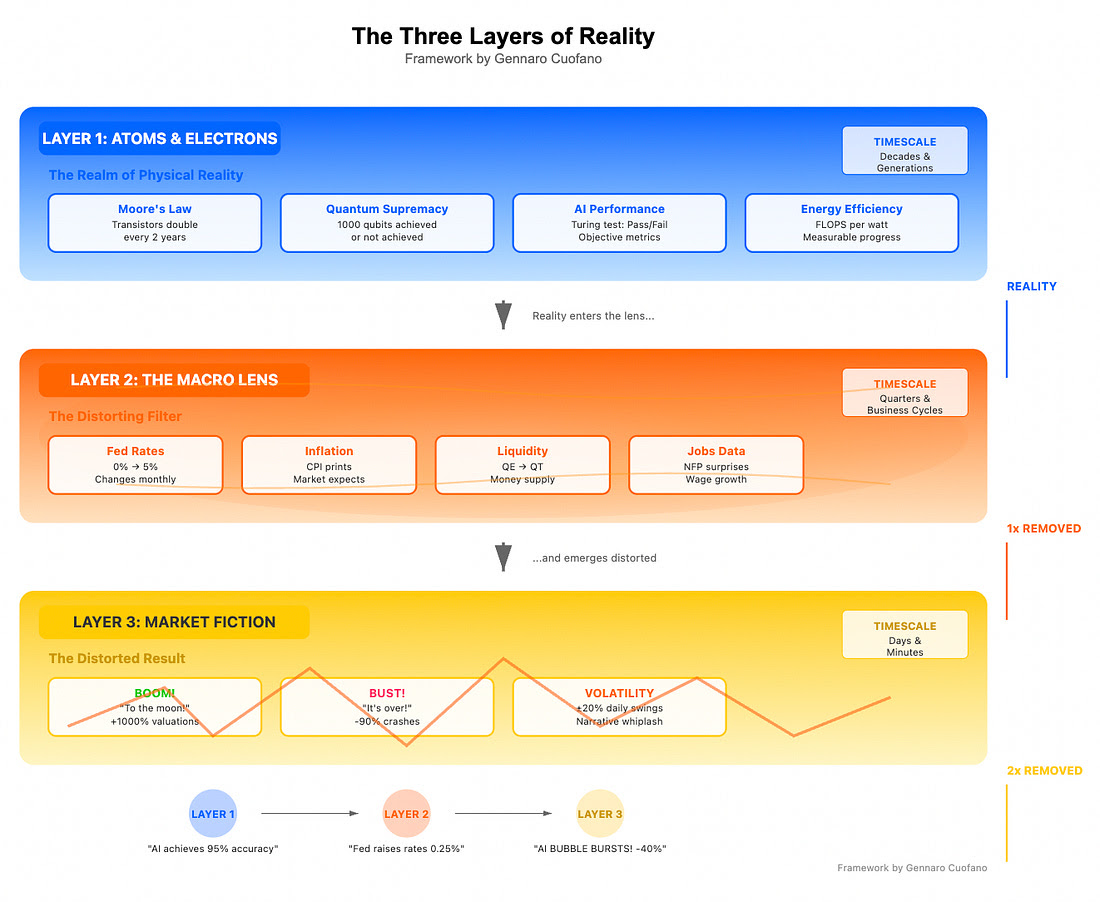
Sự biến dạng này hoạt động thông qua ba lớp riêng biệt, mỗi lớp cách xa thực tế vật lý hơn lớp trước.
- Lớp Một tồn tại trong phạm vi nguyên tử và electron — khả năng thực sự của công nghệ. Ở đây, Định luật Moore tiến triển đều đặn, hiệu suất được cải thiện từng bước, và sự đổi mới ngày càng gia tăng qua từng năm. Một máy tính lượng tử hoặc đạt được ưu thế lượng tử hoặc không. Một mô hình AI hoặc vượt qua bài kiểm tra Turing hoặc thất bại. Lớp này hoạt động theo thang thời gian của tiến bộ khoa học, được đo bằng thập kỷ và thế hệ.
- Lớp Hai là bộ lọc kinh tế vĩ mô , một lăng kính bóp méo mà mọi giá trị phải đi qua. Lớp này dao động theo nhịp điệu của các cuộc họp ngân hàng trung ương, các cuộc gọi báo cáo thu nhập hàng quý và báo cáo việc làm. Nó hoạt động theo thang thời gian của chu kỳ kinh doanh, được đo bằng quý và năm. Ở đây, cùng một đột phá đã thu hút hàng tỷ đô la tài trợ vào năm ngoái có thể đang gặp khó khăn trong việc huy động vốn vòng Series A ngày nay, không phải vì công nghệ đã thay đổi mà vì Jerome Powell đã có một bài phát biểu cứng rắn.
- Lớp Ba là kết quả định giá thị trường , cách xa thực tế gấp đôi. Đây là nơi sự bóp méo trở nên rõ ràng, tạo ra các chu kỳ bùng nổ – suy thoái đã định hình tiến bộ công nghệ trong thế kỷ qua. Bong bóng dot-com không phải là do internet không thể chuyển đổi xã hội – mà nó đã thực sự chuyển đổi xã hội, đúng như dự đoán. Bong bóng này phần lớn là do thị trường không thể nhìn rõ sự chuyển đổi thông qua lăng kính lãi suất tăng vào năm 2000.
Các mô hình lịch sử: Không phải là trò chơi giống nhau trên web
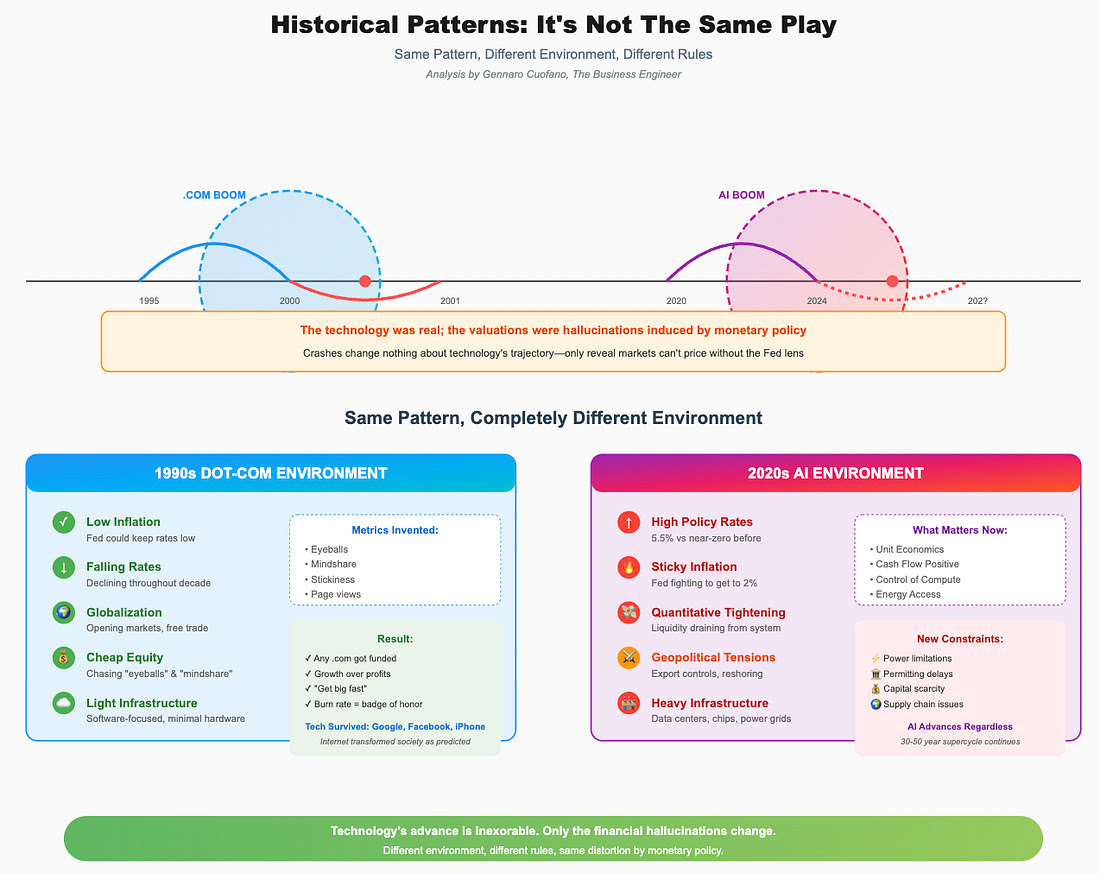
Bong bóng internet những năm 1990 là ví dụ điển hình. Trong suốt thập kỷ, lãi suất giảm và thanh khoản dồi dào đã tạo ra một môi trường cho phép bất kỳ công ty nào có đuôi “.com” đều có thể tiếp cận nguồn vốn không giới hạn. Các nhà phân tích đã phát minh ra những thước đo mới – “lượng người xem”, “sức ảnh hưởng tâm trí”, “độ bám dính” – để biện minh cho việc định giá không phụ thuộc vào dòng tiền. Công nghệ là có thật; còn định giá chỉ là ảo tưởng do chính sách tiền tệ tạo ra.
Khi Cục Dự trữ Liên bang tăng lãi suất từ 4,75% lên 6,5% trong giai đoạn 1999-2000, nền tảng toán học của những định giá này đã bốc hơi. Các công ty trị giá hàng tỷ đô la chỉ sau một đêm đã trở thành cổ phiếu penny. Tuy nhiên, Internet vẫn tiếp tục đà phát triển không ngừng. Google được thành lập năm 1998, Facebook năm 2004, và iPhone ra mắt năm 2007. Sự sụp đổ không làm thay đổi quỹ đạo của công nghệ; nó chỉ cho thấy thị trường không thể định giá quỹ đạo đó độc lập với lãi suất.
Sự hưng phấn của dot-com phát triển mạnh nhờ lạm phát thấp , lãi suất giảm , toàn cầu hóa và sự theo đuổi cổ phiếu giá rẻ .
Chu kỳ AI ngày nay hoạt động theo lãi suất chính sách cao , lạm phát cố định , thắt chặt định lượng và thâm hụt tài chính lớn với việc phát hành trái phiếu kho bạc lớn .
Vốn khan hiếm và đắt đỏ hơn, mang lại lợi ích cho các nền tảng sinh lời. Đầu tư nặng nề vào trung tâm dữ liệu, chip và năng lượng. Địa chính trị tác động đến các biện pháp kiểm soát xuất khẩu, chuyển dịch sản xuất về nước, chính sách công nghiệp và tái cấu trúc chuỗi cung ứng. Hạn chế về năng lượng và việc cấp phép định hình việc triển khai. Thị trường lao động thắt chặt hơn, với mức tăng năng suất liên quan đến AI. Định giá vẫn biến động theo lãi suất chiết khấu, nhưng cơ chế này ưu tiên kinh tế đơn vị, dòng tiền và kiểm soát điện toán, năng lượng và dữ liệu.
Sự lấn át địa chính trị
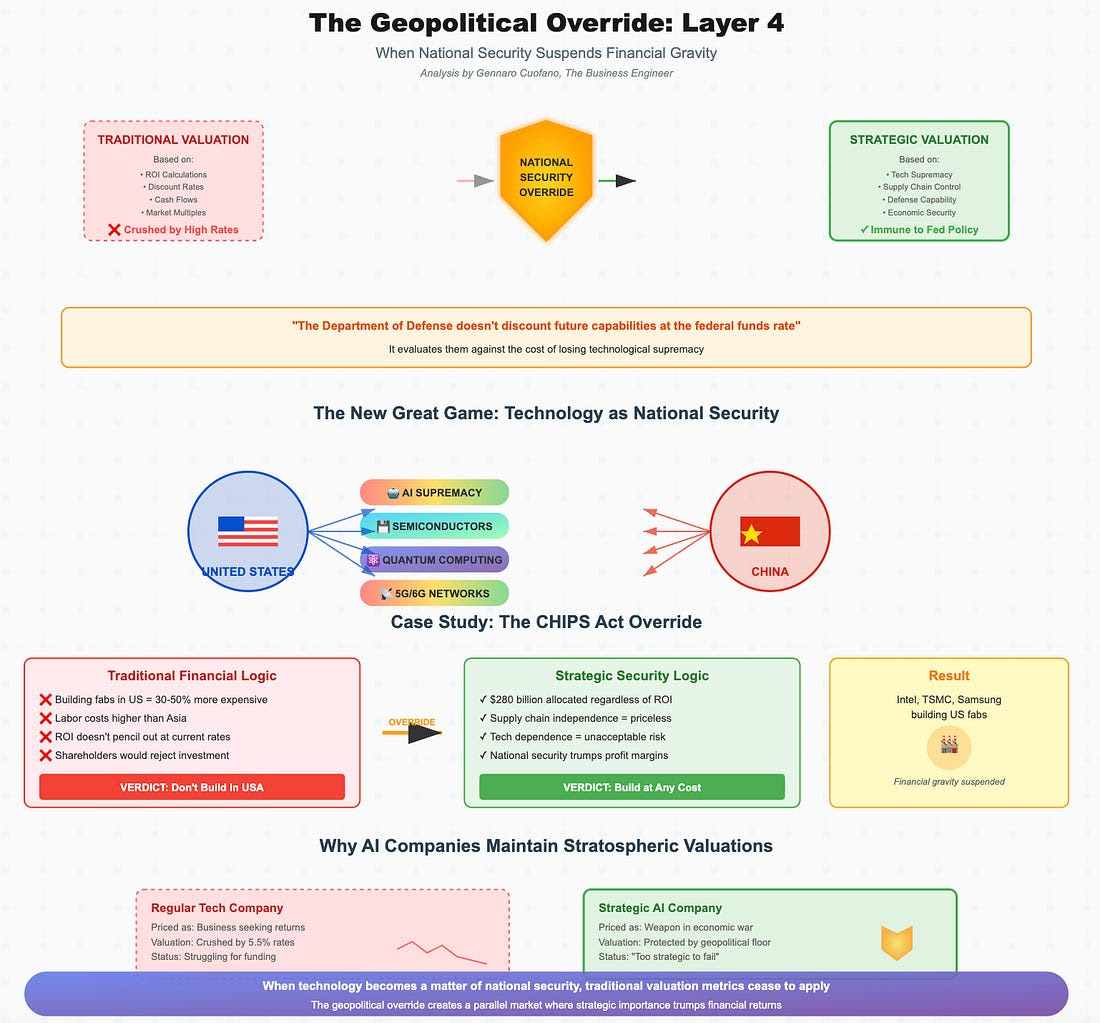
Nhưng đây chính là điểm khác biệt giữa thời điểm hiện tại và tiền lệ lịch sử. Cuộc cạnh tranh công nghệ Mỹ-Trung đã tạo ra một tầng thứ tư – mệnh lệnh địa chính trị – có thể phá vỡ các quy luật thông thường của lực hấp dẫn tài chính. Khi công nghệ trở thành vấn đề an ninh quốc gia, các thước đo định giá truyền thống sẽ không còn hiệu quả nữa.
Đạo luật CHIPS phân bổ 280 tỷ đô la cho sản xuất chất bán dẫn, không phải vì tính toán ROI hấp dẫn, mà vì phương án thay thế – phụ thuộc vào sản xuất chip nước ngoài – là không thể chấp nhận về mặt chiến lược. Bộ Quốc phòng không chiết khấu năng lực tương lai theo lãi suất quỹ liên bang; họ đánh giá chúng dựa trên chi phí mất đi ưu thế công nghệ. Điều này tạo ra một thị trường song song, nơi các công nghệ chiến lược được giao dịch dựa trên tầm quan trọng địa chính trị hơn là lợi nhuận tài chính.
Động lực này giải thích tại sao một số công ty AI vẫn duy trì được mức định giá cao ngất ngưởng bất chấp lãi suất tăng. Họ không được định giá như những doanh nghiệp mà như những vũ khí trong một cuộc chiến kinh tế. Câu hỏi không phải là liệu họ có tạo ra lợi nhuận cho cổ đông hay không, mà là liệu họ có đảm bảo được sự thống trị công nghệ cho quốc gia sở tại hay không.
Nghịch lý việc làm
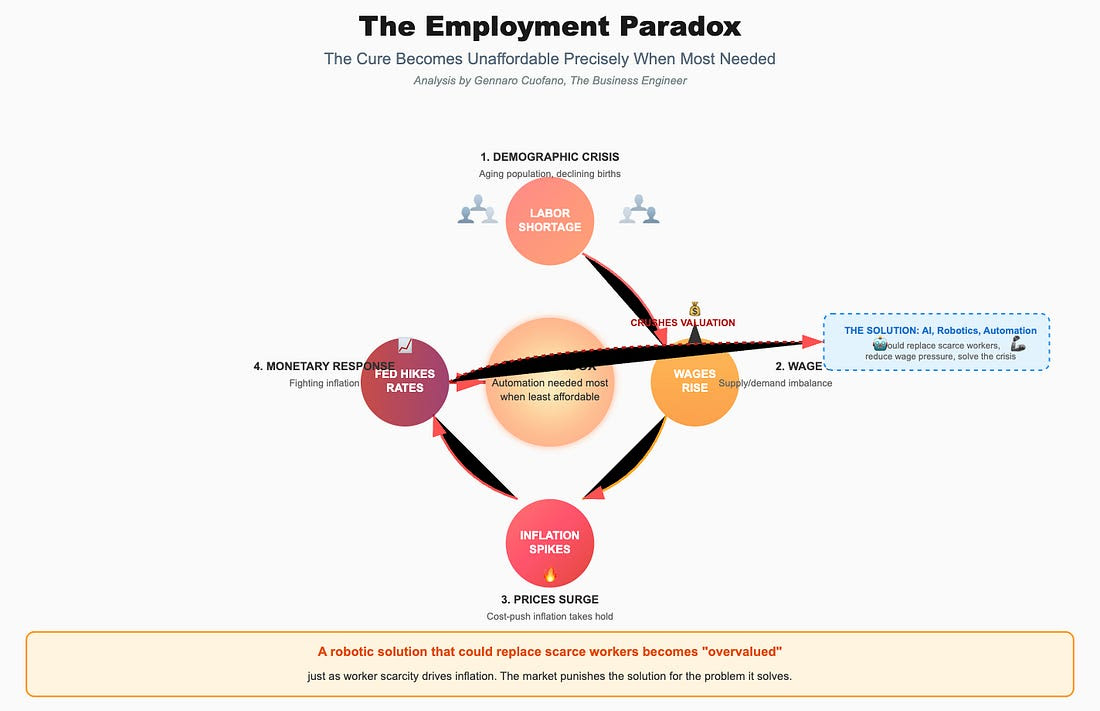
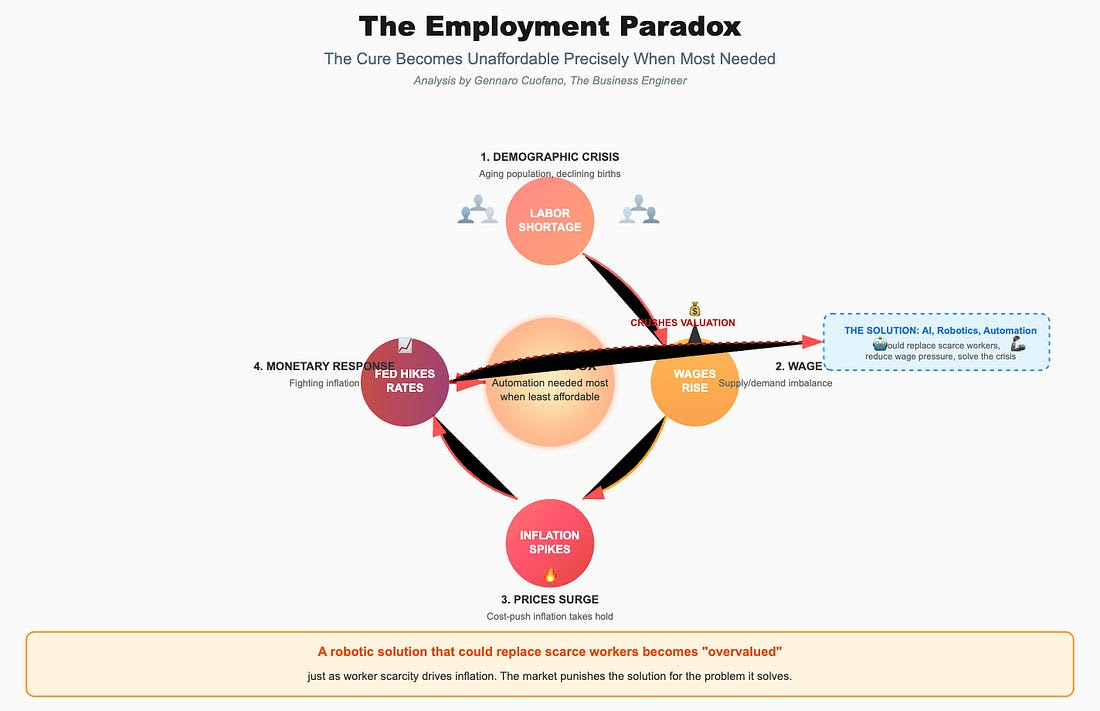
Cuộc cách mạng công nghệ hiện nay đang đối mặt với một bối cảnh nhân khẩu học đặc thù, làm trầm trọng thêm sự biến dạng này. Các nước phát triển đang đồng thời trải qua tình trạng suy giảm dân số và thiếu hụt lao động.
Các công nghệ có thể giải quyết cuộc khủng hoảng này—tự động hóa, robot, AI—trở nên có giá trị thực tế hơn khi tiền lương tăng gây ra lạm phát khiến các ngân hàng trung ương phải tăng lãi suất, phá vỡ định giá tài chính của họ.
Điều này tạo ra một động lực lệch lạc, khiến phương pháp chữa trị các vấn đề kinh tế trở nên bất khả thi về mặt tài chính đúng vào lúc nó cần thiết nhất. Một giải pháp robot có thể thay thế lực lượng lao động ngày càng khan hiếm lại bị “định giá quá cao” ngay khi tình trạng khan hiếm lao động thúc đẩy lạm phát.
Thị trường trừng phạt giải pháp vì vấn đề mà nó giải quyết.
Bộ khuếch đại thanh khoản
Thanh khoản dư thừa không chỉ đơn thuần làm tăng định giá theo đường thẳng; nó còn biến đổi toàn bộ hệ sinh thái đổi mới sáng tạo. Khi vốn được tự do, tỷ lệ rào cản cho các dự án mới gần bằng 0. Những ý tưởng vốn không bao giờ nhận được tài trợ trong thời bình bỗng chốc thu hút hàng tỷ đô la. Điều này không hẳn là phi lý – một số công nghệ mang tính đột phá nhất trong lịch sử đòi hỏi vốn kiên nhẫn, sẵn sàng chấp nhận thua lỗ trong nhiều thập kỷ.
Nhưng khi thanh khoản bốc hơi, việc sàng lọc diễn ra không phân biệt. Cả các nền tảng mang tính cách mạng lẫn các công ty khởi nghiệp “hư cấu” đều phải đối mặt với cùng một cơn khát vốn. Thị trường, bị che mắt bởi lăng kính kinh tế vĩ mô, không thể phân biệt giữa một bước thụt lùi tạm thời và một thất bại vĩnh viễn, giữa một bước ngoặt và một sự sụp đổ, giữa việc xây dựng tương lai và việc đốt tiền.
Vấn đề tín hiệu sai
Có lẽ khía cạnh tai hại nhất của sự bóp méo lăng kính kinh tế vĩ mô là cách nó làm hỏng chức năng thông tin của thị trường. Giá cổ phiếu được cho là tổng hợp thông tin phân tán về triển vọng tương lai. Thay vào đó, chúng đã trở thành chỉ số tần suất cao về kỳ vọng chính sách của Fed.
Một nhà quản lý quỹ đầu cơ đang theo dõi giá cổ phiếu công nghệ, hiểu rõ hơn về cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC) tháng tới so với bối cảnh công nghệ của thập kỷ tới. Tỷ lệ tín hiệu trên nhiễu đã đảo ngược. Nhiễu đã trở thành tín hiệu. Điều này khiến các doanh nhân, nhà đầu tư và nhà hoạch định chính sách phải dựa vào các công cụ dự báo thời tiết khi họ cần biết đích đến.
Điểm uốn hiện tại
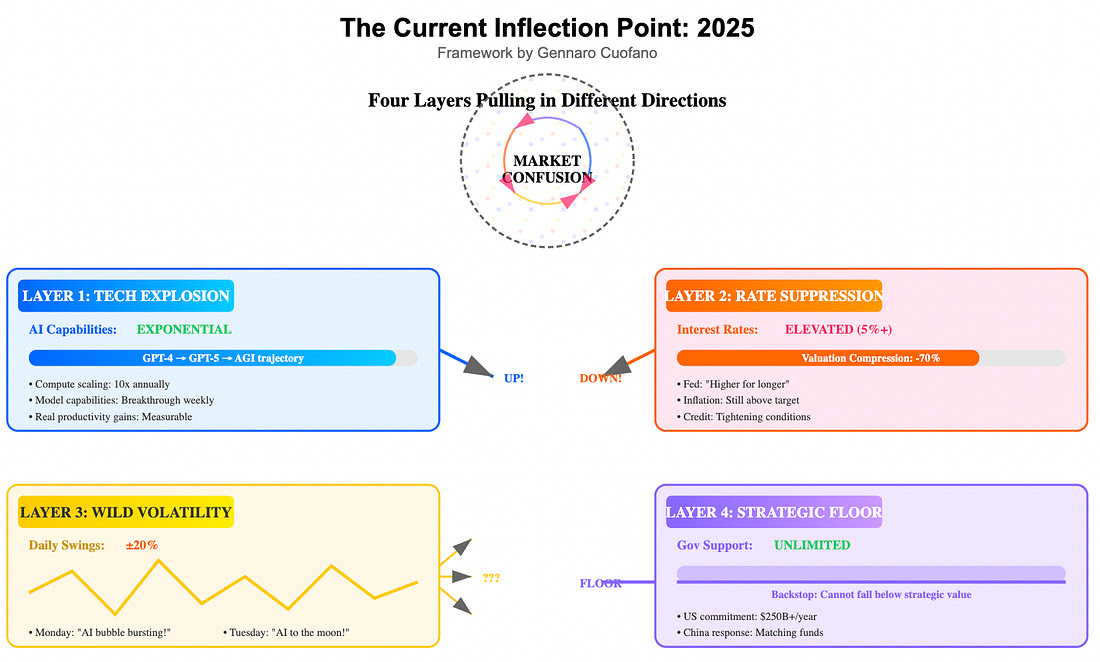
Khi bước vào năm 2025, chúng ta thấy mình đang ở một ngã ba đầy hấp dẫn, nơi cả bốn lớp – thực tế công nghệ, sự bóp méo kinh tế vĩ mô, định giá thị trường và mệnh lệnh địa chính trị – đang kéo theo những hướng khác nhau. Năng lực AI đang bùng nổ theo cấp số nhân (Lớp 1), lãi suất vẫn ở mức cao kỷ lục (Lớp 2), định giá thị trường biến động mạnh (Lớp 3), và cạnh tranh Mỹ-Trung tạo ra một nền tảng cho các công nghệ chiến lược bất kể các chỉ số tài chính (Lớp 4).
Điều này tạo ra sự biến động chưa từng có nhưng cũng là cơ hội chưa từng có. Cùng một công ty AI có thể có giá trị hợp lý là 10 tỷ đô la hoặc 100 tỷ đô la, tùy thuộc vào tầng nào chi phối giá trong quý này. Công nghệ không thay đổi; chỉ có lăng kính mà chúng ta nhìn nhận nó là thay đổi.
Thị trường không phải là một nhà tiên tri mà là một bối cảnh đẹp
Đây là điểm mấu chốt cuối cùng. Nhiều người coi thị trường như những nhà tiên tri, nhưng thực ra không phải vậy.
Tuy nhiên, đối với một thứ gì đó như công nghệ, cách thị trường phản ứng trong ngắn hạn có thể quyết định liệu công nghệ đó sẽ trưởng thành chậm hơn hay nhanh hơn.
Theo nghĩa đó, bong bóng không phải là điều bất thường mà là điều tất yếu. Thị trường thực sự không thể nhìn nhận công nghệ một cách rõ ràng qua lăng kính kinh tế vĩ mô. Họ giống như các nhà thiên văn học đang cố gắng quan sát các thiên hà xa xôi qua bầu khí quyển hỗn loạn của Trái Đất – hình ảnh lung linh và méo mó không phải vì các thiên hà bất ổn mà vì môi trường quan sát liên tục biến động.
Mọi công nghệ mang tính đột phá đều phải trải qua lăng kính méo mó này. Internet đã phải vượt qua cuộc khủng hoảng dot-com. Điện toán di động đã vượt qua cuộc khủng hoảng tài chính năm 2008. AI sẽ chịu đựng bất kỳ sự sụp đổ nào do vĩ mô gây ra. Công nghệ luôn tồn tại; chỉ có định giá là chết.
Nhìn qua ống kính
Sự méo mó của lăng kính kinh tế vĩ mô không phải là một vấn đề cần giải quyết mà là một thực tế cần được thấu hiểu. Một khi bạn nhận ra rằng thị trường đánh giá công nghệ thông qua bộ lọc méo mó này, nhiều nghịch lý sẽ được giải quyết. Tại sao các công nghệ mang tính cách mạng lại trải qua những chu kỳ bùng nổ-suy thoái dữ dội? Bởi vì lăng kính bóp méo nhiều nhất khi sự thay đổi diễn ra mạnh mẽ nhất. Tại sao các công nghệ kém hơn đôi khi lại chiến thắng? Bởi vì chúng tình cờ trưởng thành khi lăng kính thuận lợi. Tại sao thị trường không thể học hỏi từ những bong bóng trong quá khứ? Bởi vì chúng không định giá cùng một thứ – mỗi bong bóng định giá lăng kính, chứ không phải công nghệ.
Khung này gợi ý một sự định hướng lại sâu sắc trong cách chúng ta suy nghĩ về định giá công nghệ. Thay vì hỏi “Công nghệ này đáng giá bao nhiêu?”, chúng ta nên hỏi “Công nghệ này trông như thế nào dưới góc nhìn kinh tế vĩ mô ngày nay, và góc nhìn đó sẽ thay đổi ra sao?”
Đối với các doanh nhân, điều này có nghĩa là xây dựng những công ty có thể tồn tại qua nhiều chu kỳ biến dạng. Đối với các nhà đầu tư, điều này có nghĩa là xây dựng niềm tin độc lập với giá cả thị trường. Đối với các nhà hoạch định chính sách, điều này có nghĩa là nhận ra rằng hệ sinh thái đổi mới sáng tạo mà họ đang cố gắng nuôi dưỡng đang liên tục bị biến dạng bởi các công cụ chính sách tiền tệ mà họ sử dụng để quản lý nó.
Những công nghệ vĩ đại nhất của thế kỷ tiếp theo hiện đã có mặt trong các phòng thí nghiệm và công ty khởi nghiệp. Việc chúng có nhận được vốn để phát triển hay thiếu vốn sẽ không phụ thuộc vào giá trị hay tiềm năng của chúng. Điều đó sẽ phụ thuộc vào lạm phát tháng tới và mức lãi suất mà Cục Dự trữ Liên bang ấn định trong quý tới.
Ống kính có thể méo mó, nhưng tương lai vẫn đến – chỉ là chậm hơn và đau đớn hơn mức cần thiết. Hiểu được sự méo mó này không loại bỏ nó, nhưng nó cho phép chúng ta nhìn thấu nó, thoáng thấy thực tế công nghệ tồn tại độc lập với sự phản ánh tài chính của nó. Và trong khoảng cách giữa thực tế và nhận thức đó, cơ hội lớn nhất của thời đại chúng ta nằm ở việc đầu tư vào tương lai khi thị trường chỉ có thể nhìn thấy hiện tại.
Tóm tắt: Trong số này!
Tại sao tuần này lại quan trọng
- Fed dự kiến sẽ cắt giảm lãi suất 25 điểm cơ bản , lần giảm đầu tiên trong năm 2025.
- Bình luận của Powell về lạm phát, tăng trưởng và thị trường lao động sẽ định hình liệu đây có phải là một chu kỳ hay chỉ xảy ra một lần.
- Thị trường, chứ không phải nền tảng công nghệ, mới là yếu tố thúc đẩy các câu chuyện ngắn hạn.
Sự biến dạng cốt lõi
- Thị trường định giá ống kính chứ không phải công nghệ.
- Ở mức lãi suất 0% → dòng tiền tương lai = dòng tiền hiện tại → những dự án lớn sẽ phát triển mạnh.
- Ở mức lãi suất 5–10% → giá trị giảm một nửa hoặc hơn → sự đổi mới chậm lại.
Ba (bây giờ là bốn) lớp của thực tại
- Thực tế công nghệ – tiến bộ ổn định (nguyên tử, electron, mô hình).
- Bộ lọc kinh tế vĩ mô – Chính sách của Fed, lạm phát, chu kỳ.
- Đánh giá thị trường – định giá theo thời kỳ bùng nổ-suy thoái, tách biệt khỏi các yếu tố cơ bản.
- Sự lấn át về địa chính trị – các yêu cầu cấp thiết về an ninh quốc gia (Đạo luật CHIPS, sự cạnh tranh giữa Hoa Kỳ và Trung Quốc) làm biến dạng định giá hơn nữa.
Ngày nay so với thời đại Dot-Com
- Sau đó : vốn rẻ, lạm phát thấp, toàn cầu hóa, số liệu đo lường trực quan.
- Hiện nay : lãi suất cao, lạm phát khó kiểm soát, thâm hụt tài chính, chính sách công nghiệp, hạn chế về năng lượng/tính toán.
- Cả hai chu kỳ đều bị bóp méo, nhưng chế độ này ưu tiên dòng tiền, kinh tế đơn vị, tính toán, dữ liệu và kiểm soát điện năng .
Nghịch lý việc làm
- Tình trạng thiếu hụt lao động khiến AI/tự động hóa trở nên có giá trị hơn.
- Tuy nhiên, tiền lương cao hơn → lạm phát cao hơn → lãi suất cao hơn → định giá thấp hơn.
- Thị trường trừng phạt chính công nghệ giải quyết các vấn đề về cấu trúc của nó.
Tại sao thị trường thất bại trong vai trò nhà tiên tri
- Bong bóng là điều không thể tránh khỏi , không phải là điều bất thường.
- Giá cả ngắn hạn ≠ thực tế dài hạn.
- Mỗi chu kỳ công nghệ lớn (dot-com, di động, giờ là AI) đều chứng minh: công nghệ tồn tại, định giá thì chết.
Ý nghĩa
- Doanh nhân : Xây dựng để tồn tại qua nhiều chu kỳ.
- Nhà đầu tư : Xây dựng niềm tin ngoài giá thị trường.
- Các nhà hoạch định chính sách : Nhận thức được chính sách tiền tệ làm biến dạng hệ sinh thái đổi mới.
Tóm lại : Ống kính có thể bị bóp méo, nhưng tương lai vẫn sẽ đến. Cơ hội nằm ở việc đầu tư vào đường cong dài của công nghệ khi thị trường bị mắc kẹt trong đường cong ngắn của chính sách tiền tệ.